Najpierw ważne zastrzeżenie: to jeszcze nie jest obowiązujące prawo
Sejm uchwalił ustawę 22 października 2026 r., ale prace nad nią jeszcze się nie skończyły. Dokument trafił do Senatu, który ma się nim zająć na posiedzeniu rozpoczynającym się 27 października. Potem potrzebna będzie decyzja Prezydenta i ogłoszenie ustawy. Aktualny etap można sprawdzić na stronie Senatu dotyczącej druku nr 883. Jeżeli zmiany zostaną zatwierdzone przez Senat bez żadnych poprawek, a ustawa podpisana przez Prezydenta i następnie ogłoszona w dzienniku ustaw, to większość zmian wejdzie w życie 1 stycznia 2027 r.
Dlatego nie należy jeszcze ostatecznie wybierać formy opodatkowania ani zastanawiać się jaki realny wpływ na Twoje wynagrodzenie netto będą miały nowe przepisy. Warto jednak już teraz zobaczyć, jak wariant uchwalony przez Sejm wpłynąłby na domowy budżet lub finanse firmy.
Kto zapłaci mniej PIT?
Zmiana obejmuje osoby rozliczające się według skali podatkowej, czyli m.in. pracowników, zleceniobiorców, emerytów i część przedsiębiorców. Jeśli ustawa wejdzie w życie w obecnym kształcie, skala będzie wyglądać tak:
- do 130 000 zł – 12%, z kwotą zmniejszającą podatek 3600 zł;
- od 130 000 do 150 000 zł – 12 000 zł plus 24% nadwyżki ponad 130 000 zł;
- powyżej 150 000 zł – 16 800 zł plus 32% nadwyżki ponad 150 000 zł.
Kwota wolna pozostaje bez zmian i nadal wynosi 30 000 zł. Różnicę robi przesunięcie pierwszego progu oraz nowy, łagodniejszy przedział ze stawką 24%. Dziś już nadwyżka ponad 120 000 zł jest opodatkowana stawką 32%.
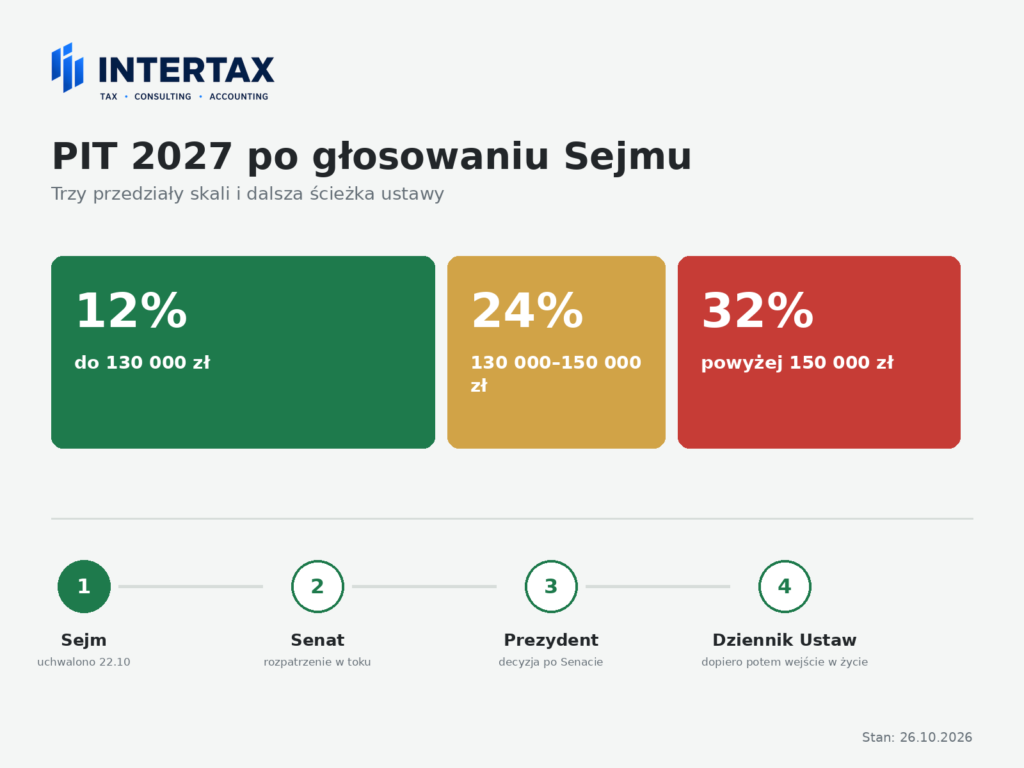
Skala 12%, 24% i 32% ma objąć dochody uzyskane od 1 stycznia 2027 r., jeśli ustawa zakończy proces legislacyjny w obecnym kształcie.
Ile pieniędzy może zostać w portfelu?
Przy indywidualnym rozliczeniu, bez ulg i dodatkowych odliczeń, oszczędność rośnie wraz z podstawą opodatkowania. Przy 130 000 zł wynosi 2000 zł rocznie, przy 140 000 zł – 2800 zł, a od 150 000 zł osiąga 3600 zł. Powyżej tej kwoty sama zmiana skali nie daje już większej korzyści. Zauważyć trzeba, że żadnych korzyści nie uzyskują osoby zarabiające poniżej 120 000 zł.
| Podstawa opodatkowania | Skala 2026 | Skala uchwalona na 2027 | Różnica |
|---|---|---|---|
| 120 000 zł | 10 800 zł | 10 800 zł | 0 zł |
| 130 000 zł | 14 000 zł | 12 000 zł | 2 000 zł mniej |
| 140 000 zł | 17 200 zł | 14 400 zł | 2 800 zł mniej |
| 150 000 zł | 20 400 zł | 16 800 zł | 3 600 zł mniej |
| 180 000 zł | 30 000 zł | 26 400 zł | 3 600 zł mniej |
Przykłady dotyczą samej skali podatkowej. Nie uwzględniają wspólnego rozliczenia, ulg, składek ani szczególnych źródeł przychodu.
Nie porównuj progów wprost z pensją brutto
Kwoty 130 000 i 150 000 zł nie oznaczają rocznej pensji brutto ani przychodu firmy. Chodzi o podstawę opodatkowania, na którą wpływają m.in. koszty uzyskania przychodu, składki społeczne, odliczenia i dochody z kilku źródeł. Osoba pracująca dla dwóch firm albo łącząca etat z działalnością powinna więc patrzeć na całość swoich dochodów.
Progi PIT mają wreszcie nadążać za inflacją
W ustawie pojawiła się również coroczna waloryzacja progów. Jeśli ceny w poprzednim roku wzrosną, (dokładniej chodzi tutaj o średnioroczny wskaźnik cen towarów i usług konsumpcyjnych ogłaszany przez prezesa GUS, jest wyższy niż 100) granice przedziałów skali mają zostać odpowiednio podniesione. Jest to dawna oczekiwana zmiana po raz pierwszy wprowadzona do prawa podatkowego. Nowe kwoty będzie ogłaszał minister finansów do 30 listopada.
Pierwsze przeliczenie ma nastąpić w 2027 r. i zmienić progi na 2028 r. Podstawą będzie inflacja za 2026 r. W praktyce ma to ograniczyć zjawisko, w którym podwyżka wynagrodzenia tylko wyrównuje wzrost cen, a mimo to przesuwa podatnika do wyższego przedziału.
Aktualizacja
Senat usunął z ustawy przepisy przewidujące coroczną waloryzację progów PIT. Oznacza to, że w wersji po poprawkach Senatu progi 130 tys. zł i 150 tys. zł nie będą automatycznie podnoszone wraz z inflacją. Pierwotny fragment artykułu opisuje rozwiązanie przyjęte wcześniej przez Sejm.
Dla przedsiębiorców ważniejsza może być zmiana ryczałtu
Największa zmiana dla firm nie dotyczy samej skali PIT, lecz możliwości opodatkowania ryczałtem dochodów firmy. Dziś mogą z niego korzystać przedsiębiorcy, których przychody nie przekraczają 2 mln euro. Od 2027 r. limit ma spaść ośmiokrotnie (!) do 250 000 euro. Dla działającej już firmy liczyć się będą przychody osiągnięte w 2026 r.
Firma, która przekroczy nowy limit, będzie musiała na kolejny rok wybrać inną formę rozliczenia, najczęściej skalę albo podatek liniowy. Nie warto patrzeć wyłącznie na stawkę podatku. W porównaniu trzeba uwzględnić także koszty działalności, składkę zdrowotną i możliwe ulgi. Limit 250 000 euro nie jest przy tym limitem małego podatnika ani limitem prowadzenia ksiąg rachunkowych – te progi działają osobno.
Stawka 17% nie obejmie automatycznie całego ryczałtu
Ustawa wprowadza też stawkę 17% od nadwyżki ponad 300 000 euro, ale tylko dla wskazanych rodzajów przychodów z działalności. Nie jest to jedna nowa stawka dla każdego przedsiębiorcy na ryczałcie. Kluczowe będzie to, z jakiej usługi lub sprzedaży pochodzi przychód i do której kategorii z art. 12 ust. 1 należy go zaliczyć.
Może się więc zdarzyć, że firma wejdzie w rok z prawem do ryczałtu, bo w poprzednim roku zmieściła się w limicie, a następnie przekroczy 300 000 euro bieżących przychodów. Wtedy 17% ma objąć odpowiednią nadwyżkę, a nie automatycznie całą sprzedaż.
W sejmowej debacie padła liczba około 43 tys. podatników, którzy w 2024 r. osiągnęli przychody powyżej 250 000 euro. To około 2% osób rozliczających ryczałt. Nie jest to gotowa prognoza na 2027 r. Ze względu na wzrost cen i przychodów firm od 2024 r. liczba podatników, którzy będą musieli zrezygnować z ryczałtu i przejść na rozliczenie oparte na podatkowej księdze przychodów i rozchodów, może być znacznie wyższa.
Aktualizacja
Senat wykreślił rozwiązanie przewidujące stawkę ryczałtu 17% od części określonych przychodów przekraczającej równowartość 300 tys. euro. Jeżeli Sejm przyjmie tę poprawkę, mechanizm opisany powyżej nie wejdzie w życie.
Osobna zmiana: wyższy ryczałt przy rozliczeniach z podmiotem powiązanym
Na tym samym posiedzeniu Senat ma zająć się także odrębną ustawą, oznaczoną drukiem nr 885. Przewiduje ona wyższy ryczałt od niektórych przychodów uzyskiwanych od podmiotu powiązanego, na przykład od własnej spółki. Nie jest to więc nowy podatek dla podmiotów powiązanych, lecz wyższa stawka dla podatnika, który otrzymuje od takiego podmiotu określone należności.
Stawka 17% ma objąć przychody z najmu, dzierżawy lub podobnej umowy dotyczącej własności intelektualnej i podobnych produktów, jeżeli umowę zawarto z podmiotem powiązanym. Ustawa wyłącza z tej reguły prace chronione prawem autorskim. W praktyce przepis może dotyczyć na przykład wspólnika, który odpłatnie udostępnia swojej spółce znak towarowy.
Przy zwykłym najmie lub dzierżawie do 100 000 zł przychodu nadal ma obowiązywać stawka 8,5%. Jeżeli jednak należność pochodzi od podmiotu powiązanego, nadwyżka ponad ten limit ma być opodatkowana stawką 15%, zamiast 12,5%. Zmiana obejmie zarówno najem prywatny, jak i najem rozliczany w działalności gospodarczej, a nowe zasady mają dotyczyć przychodów uzyskanych od 1 stycznia 2027 r.
Aktualizacja
Zmiana dotycząca stawki ryczałtu w transakcjach z podmiotami powiązanymi jest procedowana w odrębnej ustawie, oznaczonej drukiem nr 885. Senat wprowadził do niej trzy poprawki, ale nie zmienił zasadniczych rozwiązań dotyczących stawek 17% i 15% dla opisanych w artykule przychodów uzyskiwanych od podmiotów powiązanych. Zestawienie poprawek do druku nr 885.
Przedsiębiorcy blisko limitu ryczałtu powinni porównać dostępne formy opodatkowania jeszcze przed końcem 2026 r.
Wyższa danina solidarnościowa dla dochodów ponad 1 mln zł
Kolejną negatywna zmianą dla podatników jest zmiana stawki daniny solidarnościowej, która ma wzrosnąć z 4% do 5%. Sam próg się nie zmienia: danina nadal ma dotyczyć nadwyżki ponad 1 mln zł podstawy jej obliczenia. Wyższa stawka ma być zastosowana po raz pierwszy przy rozliczeniu, którego termin zapłaty przypada 2 maja 2028 r.
A co z zapowiadaną podwyżką CIT do 22%?
Pierwotny projekt tej ustawy przewidywał ogólną stawkę CIT 22% m.in. dla firm z przychodami przekraczającymi 50 mln euro oraz wskazanych grup kapitałowych. Sejm usunął jednak cały fragment dotyczący CIT. W druku senackim nr 883, obejmującym zmiany skali PIT i ryczałtu, stawki 22% już nie ma.
To ważna korekta wobec części medialnych publikacji opisujących wcześniejszą wersję projektu. Nie oznacza oczywiście, że w CIT nie mogą pojawić się inne zmiany. Oznacza jedynie, że ogólna stawka 22% nie jest częścią ustawy uchwalonej 22 października.
Nie oznacza to jednak, że Senat w ogóle nie będzie zajmował się innymi podwyżkami CIT. W odrębnej ustawie, oznaczonej drukiem nr 891, przewidziano czasowe zwiększenie stawki CIT do 30%, 26% i 23% dla określonych dużych firm m.in. z sektora energetycznego i paliwowego. Jest to rozwiązanie sektorowe, obwarowane dodatkowymi warunkami, a nie ogólna podwyżka CIT do 22% dla wszystkich największych przedsiębiorstw. Jeżeli ta zmiana przejdzie z pewnością napiszemy o niej szerzej na naszej angielskojęzycznej stronie polishtax.com dedykowanej dużym oraz zagranicznym podmiotom.
Należy pamiętać, że ogólna stawka CIT 22% nie jest częścią ustawy o skali PIT przekazanej Senatowi jako druk nr 883. Równolegle procedowana jest jednak osobna, sektorowa zmiana CIT z druku nr 891. Tych dwóch projektów nie należy łączyć.
Aktualizacja
Informacja o usunięciu podwyżki CIT była prawidłowa w odniesieniu do wersji ustawy uchwalonej przez Sejm 22 października. Senat przywrócił jednak stawkę CIT 22% dla największych podatników i części podmiotów należących do grup kapitałowych. Jeżeli Sejm zaakceptuje tę poprawkę, zmiana będzie stosowana do dochodów osiąganych w latach podatkowych rozpoczynających się po 31 grudnia 2026 r.
Co można zrobić już teraz?
- Jeżeli korzystasz z ryczałtu, policz przychody za 2026 r. i sprawdź, czy zmieścisz się w limicie 250 000 euro.
- Porównaj ryczałt, skalę i podatek liniowy razem ze składką zdrowotną, kosztami oraz ulgami.
- Oszacuj swoją podstawę opodatkowania za 2027 r.
- Sprawdź, które rodzaje przychodów w Twojej firmie mogłyby zostać objęte stawką 17% po przekroczeniu 300 000 euro.
- Przed wdrożeniem zmian poczekaj na ostateczny tekst ogłoszonej ustawy.
Jeżeli Twoja firma zbliża się do nowego limitu, takie porównanie warto przygotować jeszcze przed końcem 2026 r. Intertax wspiera przedsiębiorców w analizie rozliczeń PIT i CIT oraz w ocenie skutków wyboru formy opodatkowania.
W 2027 roku zmieni się więcej niż sama skala PIT
Firmy przygotowują się jednocześnie do kilku zmian. W osobnym omówieniu zebraliśmy inne planowane zmiany podatkowe od 2027 r. Firmy sprzedające konsumentom powinny również sprawdzić, jak od nowego roku mają wyglądać faktury B2C w relacji do KSeF. Z kolei osoby kupujące rzeczy ruchome mogą już odrębnie przeanalizować podwyższenie limitu zwolnienia z PCC do 3000 zł. Każdy z tych tematów ma własny termin i osobną ścieżkę prawną, dlatego warto sprawdzać je oddzielnie.
Źródła
- Ustawa uchwalona przez Sejm 22 października 2026 r., druk senacki nr 883 – art. 1 pkt 1–3, art. 2 pkt 1–2 oraz art. 4–6; tekst przekazany Senatowi 23 października 2026 r.
- Senat RP, przebieg prac nad ustawą – druk senacki nr 883 – informacja o uchwaleniu przez Sejm, przekazaniu do Senatu i skierowaniu do Komisji Budżetu i Finansów Publicznych; stan sprawdzony 26 października 2026 r.
- Ustawa uchwalona przez Sejm 22 października 2026 r., druk senacki nr 885 – art. 3 pkt 1–3 i art. 4 ust. 1; podwyższone stawki ryczałtu dla określonych przychodów uzyskiwanych od podmiotów powiązanych.
- Ustawa o wsparciu przedsiębiorców sektorów energochłonnych, druk senacki nr 891 – art. 27 i art. 29; czasowe stawki CIT 30%, 26% i 23% dla podatników spełniających warunki wskazane w ustawie.
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych – tekst jednolity: Dz.U. z 2026 r. poz. 592, w szczególności art. 27 ust. 1 i art. 30h ust. 1, z uwzględnieniem późniejszych zmian wskazanych w druku nr 883.
- Ustawa z 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne – tekst jednolity: Dz.U. z 2025 r. poz. 843, w szczególności art. 6 ust. 4 i 6 oraz art. 12, z uwzględnieniem zmian wskazanych w druku nr 883.
- Ministerstwo Finansów, „Rada Ministrów przyjęła pakiet zmian podatkowych” – 29 września 2026 r.; źródło szacunku 3,5 mln beneficjentów. Komunikat opisuje etap rządowy, dlatego część o CIT nie odpowiada tekstowi później uchwalonemu przez Sejm.
- podatki.gov.pl, skala podatkowa obowiązująca w 2026 r. – 12% do 120 000 zł i 32% od nadwyżki; kwota zmniejszająca podatek 3600 zł.
Aktualizacja: Senat wprowadził istotne poprawki
27 października 2026 r. Senat wprowadził osiem poprawek do ustawy. Pozostawił nową skalę PIT ze stawkami 12%, 24% i 32%, ale zmienił kilka innych ważnych rozwiązań.
Senat przywrócił podwyższoną stawkę CIT w wysokości 22% dla największych podatników, w tym firm, których przychody w poprzednim roku przekroczyły równowartość 50 mln euro, oraz części podmiotów należących do grup kapitałowych. Jednocześnie usunął mechanizm corocznej waloryzacji progów PIT oraz proponowaną stawkę ryczałtu 17% od części przychodów przekraczającej 300 tys. euro.
Poprawki Senatu nie kończą procesu legislacyjnego. Teraz zajmie się nimi ponownie Sejm, który może je przyjąć albo odrzucić. Dopiero po zakończeniu tego etapu będzie można przesądzić, które rozwiązania ostatecznie znajdą się w ustawie. Senat RP – przebieg prac, zestawienie poprawek do druku nr 883.
Artykuł ma charakter wyłącznie informacyjny. Nie stanowi opinii doradztwa podatkowego, porady prawnej ani rekomendacji dla konkretnego stanu faktycznego. Przed podjęciem działań należy zweryfikować okoliczności sprawy oraz przepisy właściwe dla danego okresu z odpowiednio wykwalifikowanym doradcą.