Wątpliwości przedsiębiorców wynikają przede wszystkim z końca okresu przejściowego. Z dniem 31 grudnia 2026 r. wygasają określone uproszczenia dotyczące fakturowania, ale nie ustawowe wyłączenie faktur dla konsumentów. Dla sklepu, salonu usługowego czy firmy obsługującej jednocześnie klientów prywatnych i przedsiębiorców oznacza to konieczność rozdzielenia dwóch różnych zasad. Poniżej wyjaśniamy, jak przygotować proces sprzedaży do 2027 r. i uniknąć błędów w kwalifikowaniu dokumentów.
Czy faktury dla konsumentów od 2027 r. muszą być wystawiane w KSeF?
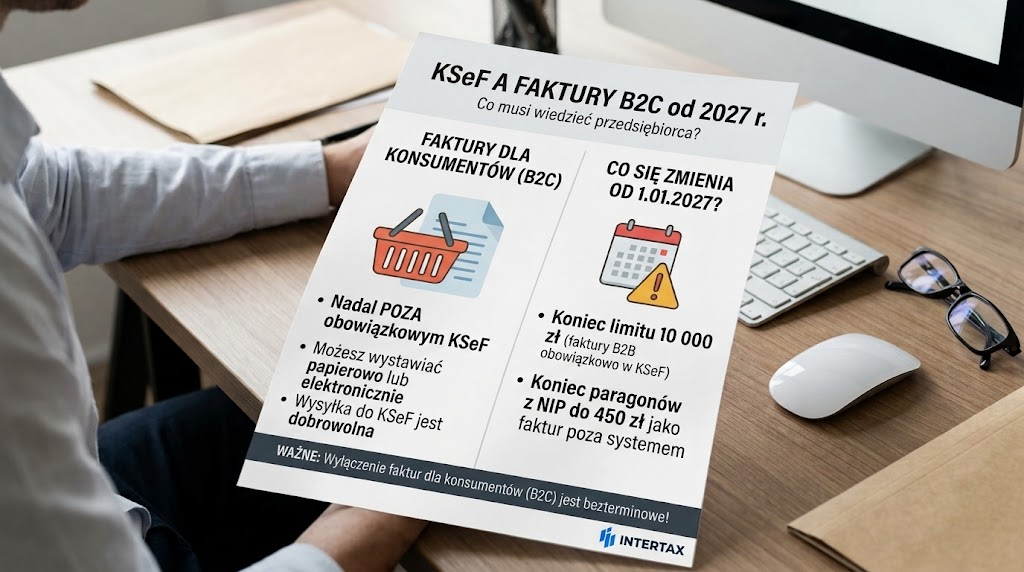
Nie. Podstawą wyłączenia jest art. 106ga ust. 2 pkt 4 ustawy o VAT. Przepis wyłącza z obowiązku wystawiania faktur ustrukturyzowanych dokumenty wystawiane na rzecz osób fizycznych nieprowadzących działalności gospodarczej. Z kolei art. 106ga ust. 4 pozwala wystawiać takie faktury w KSeF dobrowolnie. Wyłączenie konsumenckie nie jest ograniczone do końca 2026 r. [1]
W praktyce należy zatem oddzielić faktury B2C, dokumentujące sprzedaż konsumentom, od faktur B2B, dotyczących transakcji między przedsiębiorcami. Sam fakt, że sprzedawca jest czynnym podatnikiem VAT i korzysta z KSeF przy sprzedaży firmowej, nie oznacza obowiązku wystawiania w tym systemie wszystkich faktur dla klientów prywatnych. Ministerstwo Finansów potwierdza zarówno wyłączenie faktur konsumenckich, jak i możliwość dobrowolnego korzystania z systemu. [2]
Najważniejsze dla organizacji sprzedaży: program fakturujący powinien odróżniać rodzaj nabywcy. Jedna ogólna reguła „od 2027 r. wysyłamy każdą fakturę do KSeF” może być świadomą decyzją organizacyjną firmy, ale nie opisuje zakresu obowiązku ustawowego.
Co rzeczywiście zmienia się od 1 stycznia 2027 r.?
Kończy się możliwość korzystania z czasowego rozwiązania przewidzianego w art. 145m ustawy o VAT. W okresie od 1 kwietnia do 31 grudnia 2026 r. pozwala ono podatnikom objętym obowiązkiem KSeF wystawiać faktury papierowe lub elektroniczne poza systemem, jeżeli wartość sprzedaży brutto udokumentowana odpowiednimi fakturami wystawionymi w miesiącu nie przekracza 10 000 zł. Przekroczenie progu powoduje utratę tego uprawnienia już od faktury przekraczającej limit. [3]
Do końca 2026 r. obowiązuje też rozwiązanie z art. 145n, dotyczące faktur wystawianych przy zastosowaniu kas rejestrujących oraz paragonów fiskalnych uznawanych za faktury. Nie należy na tej podstawie wnioskować, że od 2027 r. każdy dokument wydawany przy kasie klientowi prywatnemu stanie się obowiązkową fakturą w KSeF. Wygaśnięcie przepisu przejściowego i wyłączenie B2C to odrębne kwestie. [3]
KSeF od 2027 r. — rozróżnienie najważniejszych sytuacji
| Sytuacja | Znaczenie dla przedsiębiorcy |
|---|---|
| Faktura dla konsumenta | Pozostaje poza obowiązkowym KSeF; możliwe jest dobrowolne wystawienie w systemie. |
| Faktura objęta KSeF, wystawiana wcześniej poza systemem na podstawie limitu 10 000 zł | Od 2027 r. nie można już korzystać z tego czasowego uproszczenia. |
| Dokument korzystający z odrębnego wyłączenia ustawowego lub wykonawczego | Należy sprawdzić konkretną podstawę wyłączenia; sam koniec okresu przejściowego jej nie uchyla. |
W komunikacji z personelem warto zrezygnować ze skrótu „KSeF dla wszystkich od stycznia”. Instrukcja powinna wskazywać, jakie dokumenty firma wystawia w systemie obowiązkowo, jakie dobrowolnie i jakie pozostawia poza nim. Dopiero taki podział można bezpiecznie przełożyć na ustawienia programu oraz procedurę obsługi klienta.
Czy faktury dla konsumentów wlicza się do limitu 10 000 zł?
Nie. Faktury konsumenckie nie zwiększają limitu 10 000 zł przewidzianego na 2026 r. Ministerstwo Finansów wyjaśnia, że uwzględnia się wyłącznie faktury, które podlegają obowiązkowemu KSeF i nie korzystają z innych wyłączeń lub przepisów czasowo pozwalających na wystawienie poza systemem. Do limitu nie wchodzi także sprzedaż konsumencka udokumentowana wyłącznie paragonem fiskalnym. [4]
Przykład: sklep z przewagą klientów prywatnych
Załóżmy, że sklep w październiku 2026 r. wystawia faktury konsumenckie na 36 000 zł brutto oraz zwykłe faktury dla przedsiębiorców na 7 500 zł brutto. Przyjmujemy, że te drugie co do zasady podlegają KSeF, a sklep spełnia warunki korzystania z rozwiązania przejściowego i wcześniej go nie utracił. Dla wskazanego limitu znaczenie ma 7 500 zł, a nie suma 43 500 zł. Wysoka wartość faktur B2C nie powoduje sama w sobie przekroczenia progu.
Przykład: faktura przekraczająca limit
Firma objęta uproszczeniem wystawiła w listopadzie 2026 r. faktury uwzględniane w limicie na 9 200 zł brutto. Kolejna ma wartość 1 300 zł brutto. Suma wyniesie 10 500 zł, dlatego już faktura na 1 300 zł powinna zostać wystawiona w KSeF. Obowiązek nie zaczyna się dopiero od następnego miesiąca. Późniejszy spadek wartości faktur poniżej progu nie przywraca prawa do tego uproszczenia. [4]
Przykłady pokazują, dlaczego raport kontrolny powinien prezentować oddzielnie obrót detaliczny, faktury konsumenckie i faktury uwzględniane w progu. Raport obejmujący całą sprzedaż firmy może być przydatny zarządczo, lecz sam nie wystarczy do oceny tego szczególnego limitu.
Dobrowolne wystawianie faktur B2C w KSeF — jak przekazać dokument klientowi?
Przedsiębiorca może zdecydować, że wystawia faktury konsumenckie w KSeF. Musi jednak zapewnić ich przekazanie nabywcy w uzgodniony sposób. Ministerstwo Finansów wskazuje m.in. wydruk lub elektroniczną wizualizację z odpowiednim kodem QR. Przy standardowej wizualizacji faktury wystawionej online i posiadającej już numer KSeF kodowi towarzyszy ten numer. Dla trybów szczególnych mogą obowiązywać inne zasady oznaczania dokumentu. [5]
Konsument nie powinien otrzymać wyłącznie informacji, że dokument „jest w systemie”, bez zapewnienia mu dostępu. Procedura sprzedaży powinna określać, czy faktura będzie przekazana e-mailem, jako wydruk czy przez uzgodniony kanał elektroniczny. Trzeba także sprawdzić, czy generowany dokument zawiera oznaczenia wymagane dla zastosowanego trybu.
Nie należy utożsamiać zwykłej faktury PDF z fakturą ustrukturyzowaną. KSeF opiera się na danych zgodnych z określoną strukturą elektroniczną. Samo utworzenie pliku PDF w programie księgowym i wysłanie go klientowi nie oznacza wystawienia dokumentu w KSeF. [2]
Czy warto wysyłać do KSeF wszystkie faktury konsumenckie?
To decyzja organizacyjna. Wspólny proces wystawiania dokumentów może ułatwić kontrolę w firmie, która ma już dobrze działającą integrację. W innym przedsiębiorstwie dodatkowa obsługa wizualizacji, przekazywania dokumentów i zgłoszeń klientów może zwiększyć nakład pracy bez proporcjonalnej korzyści.
Przed wdrożeniem warto wykonać próbę na kilku typowych transakcjach: zakupie w sklepie, zamówieniu internetowym, usłudze z zaliczką oraz zwrocie towaru. Należy ocenić czas obsługi, zrozumiałość komunikatu dla klienta i możliwość odnalezienia dokumentu przez księgowość. Decyzja o dobrowolnym KSeF powinna wynikać z takiego testu oraz modelu działania firmy.
Faktura uproszczona i faktura ustrukturyzowana to różne pojęcia
Paragon z NIP nabywcy, spełniający warunki faktury uproszczonej, nie jest z tego powodu fakturą ustrukturyzowaną. Pierwsze pojęcie dotyczy zakresu danych dokumentu; drugie wiąże się z wystawianiem faktury przy użyciu KSeF. W oficjalnych materiałach Ministerstwa Finansów wskazano, że możliwość korzystania z paragonów z NIP do 450 zł jako faktur uproszczonych w ramach opisanego rozwiązania kończy się 31 grudnia 2026 r. [4]
Dla punktów sprzedaży jest to powód do przeglądu instrukcji kasowych i sposobu obsługi zakupów firmowych. Nie jest to natomiast podstawa do stwierdzenia, że zwykłe paragony konsumenckie znikają albo że każda sprzedaż detaliczna musi zostać udokumentowana fakturą w KSeF. Instrukcja dla kasjera powinna posługiwać się poprawnymi nazwami dokumentów.
Czy wyłączenie z KSeF znosi pozostałe obowiązki VAT?
Nie należy łączyć sposobu wystawienia faktury z samym obowiązkiem jej wystawienia, ewidencjonowaniem sprzedaży na kasie czy zasadami rozliczenia VAT. To oddzielne zagadnienia. Wyłączenie konsumenckie dotyczy obowiązkowego wystawiania faktur ustrukturyzowanych. Nie jest ogólnym zwolnieniem z dokumentowania i rozliczania sprzedaży. Zakres obowiązku wystawienia faktury wynika w szczególności z art. 106b ustawy o VAT. [1]
Warto również pamiętać o innych podstawach wyłączenia. Rozporządzenie Ministra Finansów i Gospodarki z 7 grudnia 2025 r. przewiduje m.in. wyłączenie dla odpowiednio udokumentowanych przejazdów płatną autostradą oraz przewozu osób dokumentowanego określonymi biletami jednorazowymi. O zastosowaniu tych rozwiązań decydują warunki rozporządzenia, w tym rodzaj i zakres danych dokumentu. Nie należy rozszerzać ich na wszystkie faktury danego usługodawcy. [6]
Jak przygotować sklep lub firmę usługową do 2027 r.?
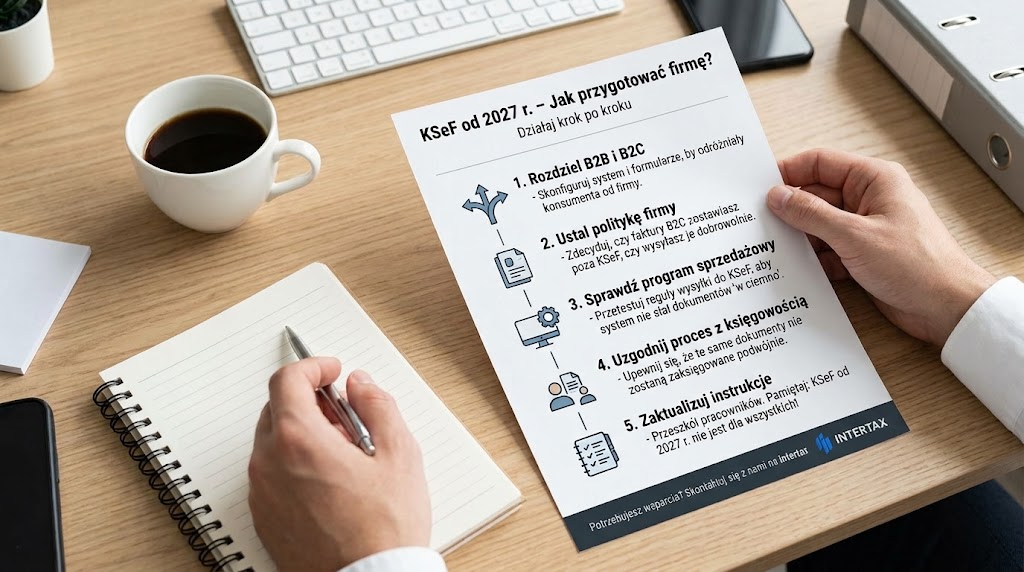
Najbardziej użytecznym punktem wyjścia jest przegląd faktycznego obiegu dokumentów. Nie wystarczy sprawdzić, czy dostawca programu oferuje przycisk wysyłki do KSeF. Trzeba ustalić, kto podejmuje decyzję o rodzaju faktury, skąd system pobiera dane nabywcy i jak dokument trafia do klienta oraz księgowości.
- Rozdziel ścieżki B2B i B2C. W formularzu zamówienia oraz instrukcji obsługi wskaż, jakie informacje należy ustalić przed wystawieniem dokumentu. Wątpliwe przypadki powinny trafiać do wyznaczonej osoby.
- Przejrzyj ustawienia programu. Sprawdź reguły wysyłki do KSeF, generowanie wizualizacji i sposób oznaczania dokumentów. Nie opieraj całej kwalifikacji na jednym niezweryfikowanym polu formularza.
- Spisz decyzję dotyczącą faktur konsumenckich. Określ, czy firma pozostawia je poza systemem, czy wystawia dobrowolnie w KSeF. Ustal jednolite zasady dla sklepu, sprzedaży internetowej i obsługi ręcznej.
- Uzgodnij proces z księgowością. Wskaż źródło dokumentów do rozliczenia i sposób kontroli kompletności. Jeśli ten sam dokument jest dostępny w programie sprzedażowym i w KSeF, procedura powinna zapobiegać jego dwukrotnemu ujęciu.
- Przetestuj obsługę posprzedażową. Sprawdź odnajdywanie faktur, przekazywanie ich klientowi i obsługę zwrotów. Zapisz, kto rozwiązuje błąd danych nabywcy lub problem z dostarczeniem dokumentu.
- Zaktualizuj instrukcje przed końcem roku. Osoba odpowiedzialna za rozliczenia powinna sprawdzić, czy przepisy i dokumentacja programu nie zmieniły się od momentu przygotowania procedury.
W firmie obsługującej różne kanały sprzedaży warto przeprowadzić wspólny test z udziałem sprzedaży, księgowości i administratora programu. Każda z tych osób widzi inny fragment procesu. Pracownik sprzedaży może poprawnie wydać dokument, a mimo to integracja może przekazać do księgowości niepełne dane lub utworzyć drugi zapis tej samej operacji.
Takie przygotowanie można połączyć z przeglądem rozliczeń VAT i dokumentacji sprzedaży. Szczególnie przydatne jest sprawdzenie kilku rzeczywistych zamówień od momentu złożenia przez klienta do ich ujęcia w ewidencji.
FAQ — KSeF i faktury konsumenckie w 2027 r.
Czy czynny podatnik VAT musi wystawiać każdą fakturę w KSeF?
Nie. Należy uwzględnić ustawowe i wykonawcze wyłączenia. Jedno z nich dotyczy faktur dla konsumentów. Sam status czynnego podatnika VAT nie znosi tego wyłączenia. [2]
Czy faktura dla konsumenta na wysoką kwotę musi trafić do KSeF?
Nie z powodu samej wartości. Wyłączenie B2C nie jest uzależnione od limitu 10 000 zł. Wysoka wartość pojedynczej faktury konsumenckiej nie zmienia jej automatycznie w dokument objęty obowiązkowym KSeF. [7]
Czy firma sprzedająca wyłącznie konsumentom może całkowicie pominąć KSeF?
Wyłączenie faktur sprzedażowych B2C nie rozstrzyga sposobu odbierania faktur zakupowych przez tę firmę. Przedsiębiorca powinien osobno sprawdzić obieg dokumentów od swoich dostawców. Ministerstwo Finansów rozróżnia obowiązek wystawiania i otrzymywania faktur. [7]
Czy fakturę konsumencką można przesłać e-mailem?
Faktura B2C może być wystawiona poza KSeF jako dokument elektroniczny. Jeżeli sprzedawca wystawia ją dobrowolnie w KSeF, powinien przekazać ją w uzgodniony sposób i zapewnić właściwe oznaczenia wizualizacji, odpowiednie do zastosowanego trybu wystawienia. [5]
Czy trzeba przygotować dwa osobne programy do sprzedaży firmom i konsumentom?
Nie wynika to z przedstawionych zasad. Organizacyjnie jeden program może obsługiwać różne ścieżki dokumentowania sprzedaży. Istotne jest poprawne skonfigurowanie reguł oraz przetestowanie przekazywania dokumentów, a nie sama liczba używanych aplikacji.
Kiedy warto sprawdzić procedurę fakturowania z konsultantem?
Przegląd jest szczególnie przydatny, gdy firma łączy sprzedaż detaliczną z firmową, korzysta z kilku platform handlowych albo samodzielnie integruje sklep z programem księgowym. W takich sytuacjach największym problemem bywa niespójne stosowanie reguł w poszczególnych kanałach, a nie brak funkcji technicznej.
INTERTAX wspiera przedsiębiorców w zakresie księgowości, VAT i doradztwa podatkowego. Jeżeli chcesz uporządkować obieg faktur B2B i B2C przed 2027 r., skontaktuj się z INTERTAX, aby ustalić zakres przeglądu odpowiedni do modelu sprzedaży Twojej firmy.
Podstawy prawne i źródła
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług — tekst ujednolicony udostępniony przez ELI, w szczególności art. 106b, art. 106ga ust. 2 pkt 4, ust. 3 i 4 oraz art. 106gb ust. 4–5. Tekst obejmuje zmiany wskazane w dokumencie; daty stosowania przepisów należy odczytywać z przepisami nowelizującymi.
- Ministerstwo Finansów: Zakres obowiązkowego KSeF.
- Ustawa z 5 sierpnia 2025 r. zmieniająca przepisy o VAT i KSeF, Dz.U. z 2025 r. poz. 1203 — brzmienie art. 145m i 145n ustawy o VAT.
- Ministerstwo Finansów: Poniżej 10 000 zł — limit, jego przekroczenie, faktury konsumenckie oraz dokumenty z kas.
- Ministerstwo Finansów: Wystawianie i otrzymywanie faktur — przekazywanie faktur konsumentom oraz oznaczenia wizualizacji.
- Rozporządzenie Ministra Finansów i Gospodarki z 7 grudnia 2025 r., Dz.U. z 2025 r. poz. 1740 — szczególne wyłączenia z obowiązku wystawiania faktur ustrukturyzowanych.
- Ministerstwo Finansów: Zasady obowiązywania KSeF i przepisy prawne.
Artykuł przedstawia zasady dotyczące 2027 r. wynikające ze źródeł zweryfikowanych 15 października 2026 r. Przed zastosowaniem procedury należy uwzględnić ewentualne późniejsze zmiany przepisów i okoliczności konkretnej transakcji.