Ministerstwo Finansów przygotowało projekt zmian w ustawach podatkowych, które zgodnie z obecnymi założeniami mają wejść w życie 1 stycznia 2027 r. Projekt obejmuje przede wszystkim zmiany w podatku PIT i CIT oraz w ustawie o ryczałcie.
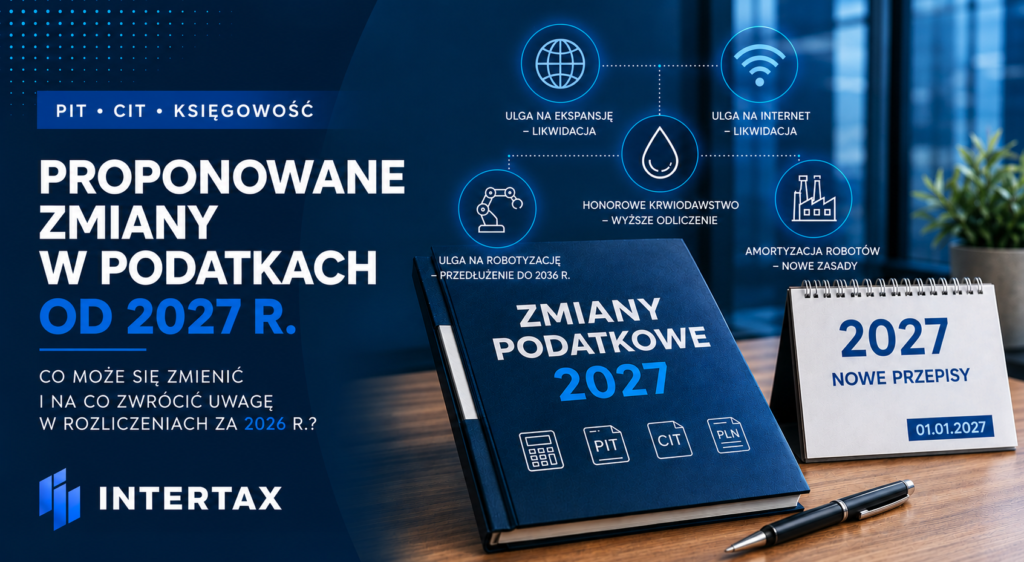
Zakłada m.in. likwidację ulgi na Internet i ulgi na ekspansję, zmianę zasad rozliczania ulgi dla honorowych krwiodawców oraz przedłużenie ulgi na robotyzację aż do 2036 r.
Pełna treść dokumentu jest dostępna w Rządowym Centrum Legislacji: projekt zmian podatkowych na 2027 r.
Najważniejsze informacje – zmiany podatkowe 2027
Projektowane przepisy mogą mieć znaczenie już przy planowaniu rozliczeń podatkowych za 2026 r., mimo że większość zmian ma wejść w życie dopiero od 1 stycznia 2027 r.
Ulga na Internet ma zostać zlikwidowana. Osoba, która nigdy wcześniej z niej nie korzystała i po raz pierwszy zastosuje odliczenie w PIT za 2026 r., zgodnie z projektem zachowa możliwość drugiego odliczenia również za 2027 r.
Ulga na ekspansję ma zostać zlikwidowana. Przedsiębiorcy ponoszący kwalifikowane koszty w 2026 r. powinni przeanalizować możliwość skorzystania z obecnych regulacji i zachowania praw nabytych.
Ulga na robotyzację ma zostać przedłużona aż do 2036 r.
W przypadku amortyzowanych robotów projekt ma jednoznacznie powiązać wysokość ulgi z odpisami amortyzacyjnymi zaliczanymi do kosztów podatkowych.
Dla honorowych krwiodawców projekt przewiduje podwojenie kwoty rekompensaty wykorzystywanej przy obliczaniu wartości odliczenia.
Ważne
Na dzień przygotowania tego artykułu są to nadal przepisy projektowane, a nie obowiązująca ustawa. Ich ostateczne brzmienie może zmienić się w toku dalszych prac legislacyjnych.
Zmiany podatkowe 2027 – najważniejsze założenia projektu
Część projektowanych zmian będzie miała znaczenie nie tylko dla rozliczeń podatkowych dokonywanych od 2027 r. W niektórych przypadkach istotne mogą okazać się działania podjęte jeszcze w 2026 r. Dotyczy to przede wszystkim ulgi na Internet oraz ulgi na ekspansję.
| Obszar | Stan obecny | Projektowane zmiany od 2027 r. |
|---|---|---|
| Ulga na Internet | Do 760 zł rocznie przez maksymalnie dwa kolejne lata. | Likwidacja ulgi z ochroną części praw nabytych. |
| Honorowe krwiodawstwo | Wartość darowizny ustalana według obecnego przelicznika. | Podwojenie kwoty rekompensaty wykorzystywanej do obliczenia odliczenia. |
| Ulga na ekspansję | Dodatkowe odliczenie kosztów do 1 mln zł rocznie. | Likwidacja ulgi. |
| Ulga na robotyzację | Czasowa preferencja obejmująca zasadniczo lata 2022–2026. | Przedłużenie możliwości korzystania z ulgi do 2036 r. |
| Robotyzacja – środki trwałe | Wątpliwości dotyczące sposobu ustalania kosztów kwalifikowanych. | Wskazanie odpisów amortyzacyjnych jako kosztów kwalifikowanych. |
Likwidacja ulga na Internet
Jedną z najbardziej odczuwalnych dla osób fizycznych zmian ma być likwidacja ulgi na Internet. Obecnie podatnik może odliczyć wydatki związane z korzystaniem z Internetu w wysokości do 760 zł rocznie.
Preferencja nie jest jednak bezterminowa. Można z niej korzystać wyłącznie przez dwa kolejne lata podatkowe, jeżeli podatnik wcześniej nie dokonywał takiego odliczenia.
Projekt zmian podatkowych na 2027 r. przewiduje uchylenie przepisów wprowadzających tę preferencję. Jednocześnie zaproponowano przepisy przejściowe chroniące osoby, które rozpoczną korzystanie z ulgi jeszcze w rozliczeniu PIT za 2026 r.
Czy warto skorzystać z ulgi na Internet w PIT za 2026 r.?
Rekomendacja
Jeżeli podatnik spełnia warunki i wcześniej nie korzystał z ulgi, warto zweryfikować możliwość zastosowania jej po raz pierwszy w rocznym rozliczeniu PIT za 2026 r.
Zgodnie z obecnym brzmieniem projektu podatnik, który po raz pierwszy skorzysta z ulgi w zeznaniu podatkowym składanym za 2026 r., zachowa prawo do drugiego odliczenia również w zeznaniu za 2027 r.
W praktyce oznacza to, że osoba, która dotychczas nie wykorzystywała tej preferencji, może rozpocząć dwuletni okres odliczenia jeszcze w PIT za 2026 r. i – pomimo planowanej likwidacji ulgi – kontynuować go w rozliczeniu za 2027 r.
Przykład
Podatnik nigdy wcześniej nie korzystał z ulgi internetowej. W PIT za 2026 r. po raz pierwszy odlicza kwalifikowane wydatki na Internet.
Jeżeli projekt zostanie przyjęty w obecnym brzmieniu, będzie mógł skorzystać z odliczenia ponownie w zeznaniu za 2027 r.
Nie oznacza to natomiast, że ulga „odnowi się” osobom, które wykorzystały już przysługujący im dwuletni okres w poprzednich latach.
Wyższe odliczenie dla honorowych krwiodawców
Projekt przewiduje również korzystniejszy sposób ustalania wartości darowizny z tytułu honorowego krwiodawstwa.
Obecnie wysokość odliczenia ustalana jest na podstawie ilości oddanej krwi lub jej składników oraz określonej przepisami kwoty rekompensaty. Projekt zakłada zastosowanie podwojonej kwoty rekompensaty.
Nie należy jednak mylić tego rozwiązania z podwojeniem ogólnego limitu darowizn. Projekt nie przewiduje podwyższenia wynoszącego obecnie 6% dochodu lub – w odpowiednich przypadkach – przychodu limitu właściwego dla tej grupy odliczeń.
Zmianie ma ulec przede wszystkim wartość podatkowa oddanej krwi, a nie procentowy limit odliczenia.
Likwidacja ulga na ekspansję.
Z punktu widzenia przedsiębiorców znacznie większe znaczenie może mieć planowana likwidacja ulgi na ekspansję.
Preferencja ta pozwala obecnie przedsiębiorcom wytwarzającym własne produkty na dodatkowe odliczenie określonych kosztów poniesionych w celu zwiększenia przychodów ze sprzedaży produktów. Maksymalna wysokość dodatkowego odliczenia wynosi 1 mln zł w roku podatkowym.
Do kosztów mogących w określonych przypadkach korzystać z ulgi należą między innymi wydatki związane z:
- uczestnictwem w targach,
- działaniami promocyjno-informacyjnymi,
- przygotowaniem dokumentacji umożliwiającej sprzedaż produktów,
- certyfikacją produktów,
- dostosowaniem opakowań produktów do wymagań kontrahentów.
Projekt przewiduje uchylenie przepisów regulujących ulgę na ekspansję zarówno w PIT, jak i CIT.
Rok 2026 może być szczególnie ważny dla firm korzystających z ulgi na ekspansję
Rekomendacja
Jeżeli przedsiębiorstwo prowadzi działalność produkcyjną, rozwija sprzedaż na nowych rynkach albo ponosi istotne koszty marketingowe, targowe lub certyfikacyjne dotyczące własnych produktów, warto jeszcze w 2026 r. przeanalizować możliwość zastosowania obowiązujących obecnie przepisów.
Nie chodzi przy tym o sztuczne przyspieszanie wydatków wyłącznie ze względów podatkowych. Kluczowe jest ustalenie, czy konkretny wydatek rzeczywiście spełnia ustawowe warunki ulgi i w którym roku podatkowym może zostać prawidłowo rozpoznany.
Co z ulgą na ekspansję nabytą przed 2027 r.?
Projekt przewiduje ochronę praw nabytych. Oznacza to, że podatnicy, którzy zgodnie z dotychczasowymi przepisami nabyli prawo do ulgi przed wejściem zmian w życie, nie powinni automatycznie utracić możliwości jej dalszego rozliczenia.
Dotychczasowe zasady mają być nadal stosowane m.in. do:
- weryfikacji warunku zwiększenia przychodów ze sprzedaży produktów,
- ewentualnych korekt związanych z niespełnieniem warunków ulgi,
- rozliczania niewykorzystanego odliczenia w kolejnych latach.
Przy spełnieniu ustawowych warunków niewykorzystana część ulgi może być obecnie rozliczana przez kolejne sześć lat podatkowych.
Ulga na robotyzację może zostać przedłużona aż do 2036 r.
W przeciwieństwie do ulgi na ekspansję projekt przewiduje utrzymanie i znaczące wydłużenie okresu obowiązywania ulgi na robotyzację.
Obecne regulacje umożliwiają podatnikom uzyskującym dochody z działalności gospodarczej dodatkowe odliczenie od podstawy opodatkowania kwoty odpowiadającej maksymalnie 50% kosztów uzyskania przychodów poniesionych na robotyzację.
Preferencja w obecnym modelu ma charakter czasowy i obejmuje zasadniczo koszty ponoszone w okresie 2022–2026. Projekt zakłada wydłużenie tego okresu aż do 2036 r.
Jeżeli regulacja zostanie przyjęta w obecnym kształcie, przedsiębiorstwa produkcyjne otrzymają znacznie dłuższy horyzont pozwalający uwzględnić ulgę na robotyzację przy planowaniu nowych inwestycji.
Środki trwałe – istotna zmiana zasad rozliczenia
Jednocześnie projekt rozstrzyga istotną kwestię dotyczącą środków trwałych podlegających amortyzacji.
W praktyce pojawiały się wątpliwości, czy przy zakupie robota przemysłowego podstawą dodatkowego odliczenia powinna być cena jego nabycia, czy też odpisy amortyzacyjne zaliczane w kolejnych latach do kosztów uzyskania przychodów.
Projekt przewiduje jednoznaczne wskazanie, że w przypadku amortyzowanych środków trwałych kosztami robotyzacji mają być odpisy amortyzacyjne zaliczone w danym roku podatkowym do kosztów uzyskania przychodów.
Może to mieć istotny wpływ na moment uzyskania korzyści podatkowej. Zamiast jednorazowego rozliczenia całej wartości inwestycji dodatkowe odliczenie będzie powiązane z rozłożoną w czasie amortyzacją.
Uchylenie ograniczeń DNSH
Projekt przewiduje także uchylenie części ograniczeń związanych z zasadą DNSH („Do No Significant Harm”), które obecnie ograniczają możliwość korzystania z ulgi w przypadku określonych rodzajów działalności.
Zmiana ta może mieć znaczenie m.in. dla wybranych przedsiębiorstw z sektorów przemysłowych, energetycznych i związanych z gospodarką odpadami.
W przypadku inwestycji rozpoczętych przed zmianą przepisów konieczna będzie jednak szczegółowa analiza regulacji przejściowych, ponieważ dotychczasowe ograniczenia mogą nadal znajdować zastosowanie do wcześniej nabytych praw.
Co zmiany podatkowe 2027 oznaczają dla rozliczeń za 2026 r.?
Choć projektowane przepisy mają zasadniczo obowiązywać od 2027 r., część z nich powoduje, że rozliczenia podatkowe za 2026 r. nabierają szczególnego znaczenia.
| Grupa podatników | Co warto sprawdzić jeszcze w 2026 r. |
|---|---|
| Osoby fizyczne | Czy istnieje możliwość skorzystania po raz pierwszy z ulgi na Internet. |
| Przedsiębiorcy prowadzący JDG | Ulga internetowa, ulga na ekspansję oraz inne odliczenia w PIT lub ryczałcie. |
| Producenci | Koszty mogące spełniać warunki ulgi na ekspansję. |
| Spółki płacące CIT | Ulga na ekspansję oraz harmonogram inwestycji objętych ulgą na robotyzację. |
| Firmy planujące automatyzację produkcji | Moment rozpoczęcia inwestycji i przyszły sposób rozliczenia amortyzacji. |
Dlatego przygotowanie rocznego rozliczenia za 2026 r. nie powinno sprowadzać się wyłącznie do technicznego wypełnienia deklaracji. W przypadku przedsiębiorców warto wcześniej przeprowadzić analizę dostępnych ulg i kosztów, zanim rok podatkowy zostanie zamknięty.
Roczne rozliczenie PIT za 2026 r. – na co zwrócić uwagę?
W rocznym rozliczeniu PIT za 2026 r. nadal będą stosowane przepisy obowiązujące dla dochodów osiągniętych w 2026 r. Sam fakt planowania zmian od 2027 r. nie powoduje automatycznej zmiany zasad opodatkowania dochodów uzyskanych wcześniej.
Projektowane regulacje mogą jednak wpływać na decyzje dotyczące wykorzystania ulg. Dobrym przykładem jest właśnie ulga internetowa: rozpoczęcie korzystania z niej w PIT za 2026 r. może, zgodnie z projektem, zachować prawo do drugiego odliczenia za 2027 r.
Przed sporządzeniem rocznego rozliczenia warto więc sprawdzić m.in.:
- jakie ulgi przysługują podatnikowi za 2026 r.,
- czy zostały zgromadzone dokumenty potwierdzające wydatki,
- czy podatnik korzystał wcześniej z ulg ograniczonych czasowo,
- czy wszystkie przychody zostały prawidłowo zakwalifikowane,
- czy przedsiębiorca może zastosować dodatkowe odliczenia związane z prowadzoną działalnością.
Profesjonalne biuro rachunkowe powinno w takim przypadku nie tylko przygotować techniczne rozliczenie podatkowe, ale również zwrócić uwagę na preferencje, które mogą nie być dostępne w kolejnych latach.
Czy opisywane zmiany podatkowe 2027 są już pewne?
Nie – to nadal projekt
Na dzień 1 września 2026 r. analizowane rozwiązania mają status projektu legislacyjnego.
Oznacza to, że w toku konsultacji, prac rządowych i późniejszego procesu parlamentarnego poszczególne przepisy mogą zostać zmienione, usunięte albo uzupełnione.
Z tego względu przy planowaniu działań podatkowych na przełomie 2026 i 2027 r. warto opierać się zarówno na przepisach aktualnie obowiązujących, jak i monitorować dalsze losy projektu.
Zmiany w podatkach 2027 – co warto zrobić przed końcem 2026 r.?
Na obecnym etapie szczególnej uwagi wymagają trzy obszary:
- Ulga na Internet – osoby, które nigdy wcześniej z niej nie korzystały, powinny sprawdzić możliwość rozpoczęcia odliczenia w PIT za 2026 r.
- Ulga na ekspansję – przedsiębiorcy wytwarzający własne produkty powinni przeanalizować koszty kwalifikowane ponoszone w 2026 r. oraz możliwość zachowania prawa do odliczenia przed planowaną likwidacją ulgi.
- Robotyzacja – firmy planujące inwestycje w automatyzację powinny porównać obecne i projektowane zasady rozliczenia oraz uwzględnić wpływ amortyzacji na rzeczywistą korzyść podatkową.
W praktyce zmiany mogą mieć różne skutki w zależności od formy prowadzenia działalności, roku podatkowego, rodzaju ponoszonych wydatków i wcześniejszego wykorzystania poszczególnych ulg.
Rozliczenia podatkowe i przygotowanie do zmian w 2027 r.
INTERTAX wspiera przedsiębiorców oraz osoby fizyczne w bieżących rozliczeniach podatkowych, rocznych rozliczeniach PIT i CIT oraz analizie możliwości zastosowania ulg podatkowych.
W przypadku wydatków lub inwestycji planowanych jeszcze w 2026 r. warto zweryfikować ich skutki podatkowe przed zamknięciem roku.
FAQ – zmiany podatkowe 2027 i PIT 2026
Jakie zmiany w podatkach są planowane od 2027 r.?
Projekt przewiduje m.in. likwidację ulgi na Internet i ulgi na ekspansję, zwiększenie wartości odliczenia dla honorowych krwiodawców oraz przedłużenie ulgi na robotyzację do 2036 r. Projekt zawiera także zmiany dotyczące sposobu rozliczania amortyzowanych robotów przemysłowych.
Czy ulgę na Internet można odliczyć w PIT za 2026 r.?
Tak. Ulga na Internet nadal obowiązuje w rozliczeniu za 2026 r., jeżeli podatnik spełnia ustawowe warunki jej zastosowania.
Czy warto po raz pierwszy skorzystać z ulgi internetowej w PIT za 2026 r.?
Jeżeli podatnik wcześniej nie korzystał z tej ulgi i spełnia warunki odliczenia, warto przeanalizować jej zastosowanie w rozliczeniu za 2026 r. Projekt przewiduje bowiem, że rozpoczęcie korzystania z ulgi w PIT za 2026 r. pozwoli zachować możliwość drugiego odliczenia również za 2027 r.
Czy ulga na Internet zostanie zlikwidowana od 2027 r.?
Projekt przewiduje jej likwidację od 2027 r. Jednocześnie zawiera przepis przejściowy chroniący podatników, którzy po raz pierwszy zastosują ulgę w rozliczeniu za 2026 r. Ostateczna zmiana zależy jednak od wyniku procesu legislacyjnego.
Czy ulga na ekspansję będzie obowiązywała w 2027 r.?
Według obecnego projektu ulga na ekspansję ma zostać zlikwidowana. Przewidziano jednak ochronę praw nabytych przez podatników korzystających z dotychczasowych regulacji.
Co stanie się z niewykorzystaną ulgą na ekspansję?
Projekt przewiduje możliwość dalszego stosowania dotychczasowych regulacji do praw nabytych przed wejściem nowych przepisów w życie. Może to obejmować również rozliczanie niewykorzystanego odliczenia w kolejnych latach, zgodnie z warunkami obowiązujących obecnie regulacji.
Do kiedy ma obowiązywać ulga na robotyzację?
Projekt zakłada przedłużenie możliwości korzystania z ulgi na robotyzację aż do 2036 r. Obecne regulacje mają charakter czasowy i obejmują zasadniczo okres do 2026 r.
Jak ma być rozliczany zakup robota po zmianach?
W przypadku robota będącego amortyzowanym środkiem trwałym projekt przewiduje, że kosztami kwalifikowanymi dla ulgi będą odpisy amortyzacyjne zaliczane w danym roku do kosztów uzyskania przychodów. Oznacza to rozłożenie dodatkowej korzyści podatkowej w czasie wraz z amortyzacją.
Czy zmiany podatkowe na 2027 r. zostały już uchwalone?
Nie. Na dzień 1 września 2026 r. są to projektowane regulacje. Przed podjęciem decyzji dotyczącej konkretnego rozliczenia lub inwestycji należy sprawdzić aktualny etap procesu legislacyjnego i ostateczne brzmienie przepisów.
Źródła
| Źródło | Link |
|---|---|
| Projekt ustawy zmieniającej przepisy podatkowe – Rządowe Centrum Legislacji | Otwórz źródło |
| Ustawa o podatku dochodowym od osób fizycznych – aktualny tekst | Otwórz źródło |
| Ustawa o podatku dochodowym od osób prawnych – aktualny tekst | Otwórz źródło |